Mua rau chợ không có hóa đơn: quán nên lưu chứng từ thế nào?
Bảng kê mua hàng, phiếu chi, ảnh chụp và thư mục theo tháng: cách lưu chứng từ cho hàng chợ không có hóa đơn từ năm 2026.
Điểm nổi bật
- Từ 01/01/2026, hộ kinh doanh không áp dụng thuế khoán (Nghị quyết 198/2025/QH15) và chuyển sang tự kê khai.
- Thông tư 152/2025/TT-BTC hướng dẫn kế toán hộ kinh doanh; tài liệu kế toán lưu tối thiểu 5 năm, bằng giấy hoặc điện tử.
- Mỗi lần mua không hóa đơn cần bảng kê, chứng từ chi tiền, ảnh chụp và chữ ký xác nhận.
- Mẫu bảng kê hiện hành là Mẫu 02/TNDN (Thông tư 20/2026/TT-BTC), thay Mẫu 01/TNDN.
- Cách xử lý thuế của các khoản này cần được xác nhận với kế toán thuế của quán.
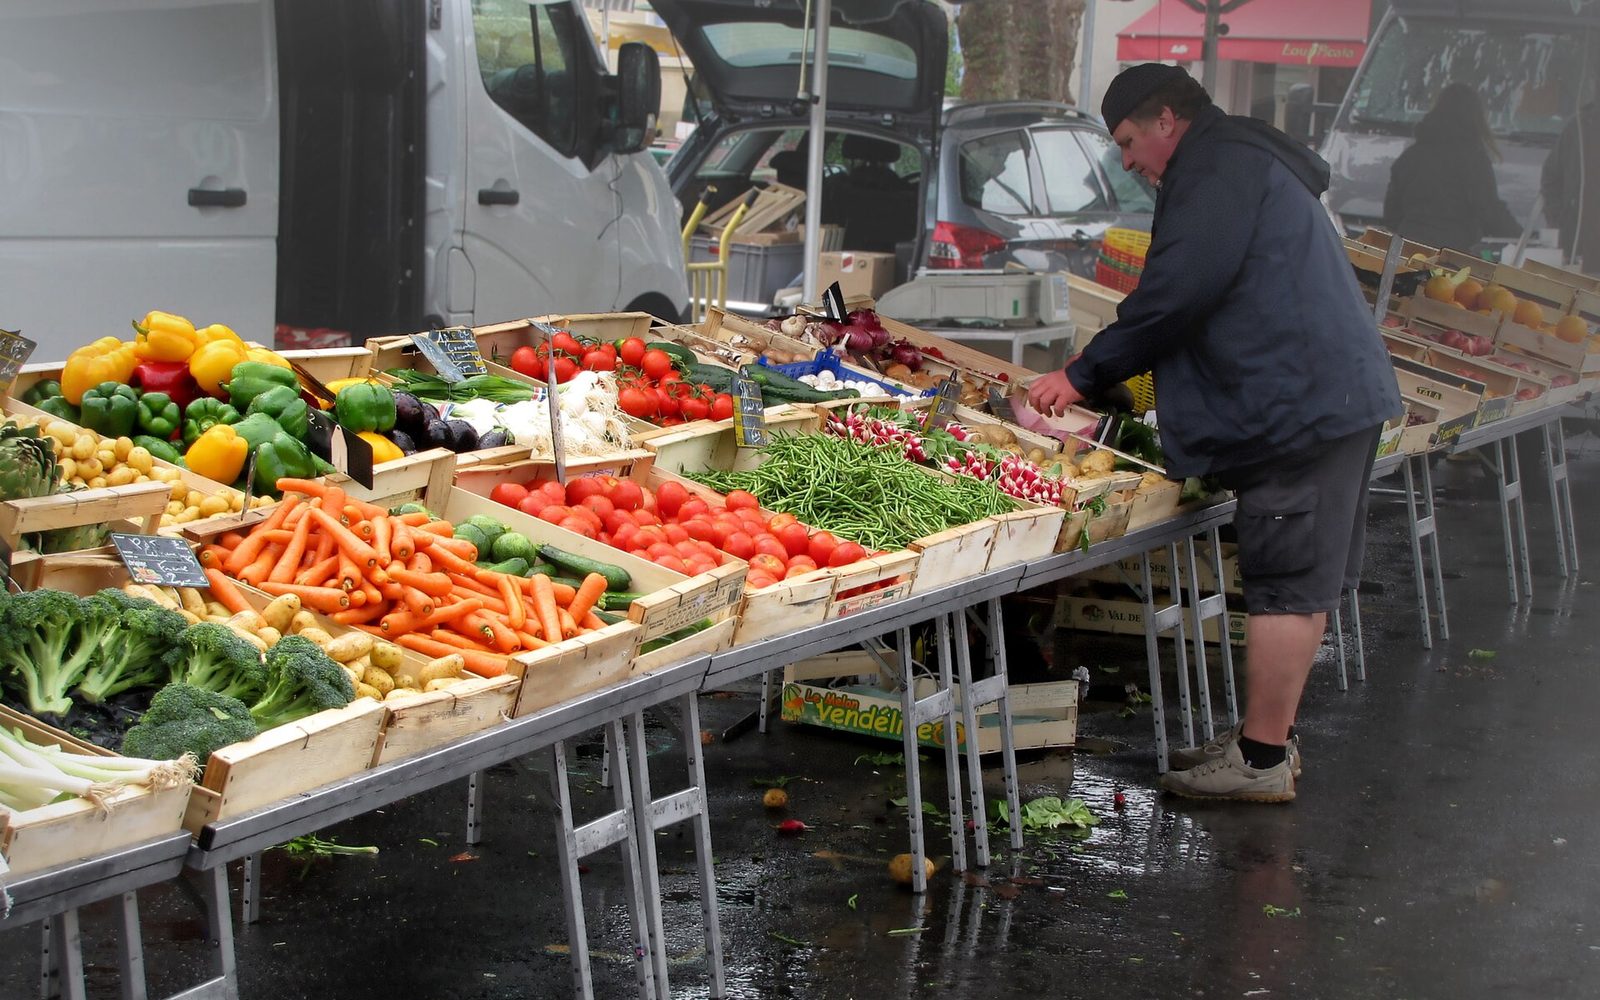
Rau, thịt, trái cây mua ở chợ đầu mối hoặc của người trồng thường không có hóa đơn. Trước đây nhiều quán không để ý đến những khoản này. Từ năm 2026, bối cảnh đã khác: hộ kinh doanh chuyển sang tự kê khai và phải ghi sổ kế toán, nên một khoản chi không có giấy tờ là một khoản chi không chứng minh được. Bài viết hướng dẫn cách lưu chứng từ cho gọn và đủ, ở góc độ kế toán vận hành.
Bối cảnh năm 2026
- Bỏ thuế khoán. Theo Nghị quyết 198/2025/QH15, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ 01/01/2026. Báo Điện tử Chính phủ cho biết hộ kinh doanh chuyển sang tự kê khai dựa trên doanh thu thực tế.
- Ghi sổ kế toán. Thông tư 152/2025/TT-BTC (ban hành 31/12/2025, hiệu lực 01/01/2026, thay Thông tư 88/2021/TT-BTC) hướng dẫn chế độ kế toán cho hộ kinh doanh. Theo LuatVietnam, tài liệu kế toán được lưu bằng bản giấy hoặc trên phương tiện điện tử, thời hạn lưu tối thiểu 5 năm.
- Với doanh nghiệp. Theo tổng hợp của ACMAN, Điều 9 Nghị định 320/2025/NĐ-CP cho phép một số khoản mua không có hóa đơn, trong đó có nông, lâm, thủy sản mua trực tiếp của người sản xuất, được ghi nhận khi có bảng kê thu mua và chứng từ thanh toán. Mẫu bảng kê hiện hành là Mẫu 02/TNDN tại Thông tư 20/2026/TT-BTC, thay Mẫu 01/TNDN của Thông tư 78/2014/TT-BTC.
Khoản chi nào được tính, tính thế nào khi kê khai phụ thuộc quán là hộ kinh doanh hay doanh nghiệp và phương pháp tính thuế đang áp dụng. Cách xử lý thuế cần được xác nhận với kế toán thuế của quán. Phần dưới đây chỉ nói về việc lập và lưu chứng từ sao cho đủ để kế toán làm việc.
Bộ chứng từ cho một lần mua không có hóa đơn
1. Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn. Ghi theo thứ tự thời gian, mỗi lần mua một dòng: ngày mua, tên và địa chỉ người bán, tên hàng, số lượng, đơn giá, thành tiền. Mẫu 02/TNDN có thêm cột số căn cước và số điện thoại của người bán; nên xin thông tin này khi người bán đồng ý. Cuối tháng cộng tổng và ký.
2. Chứng từ chi tiền. Mỗi khoản trên bảng kê cần một phiếu chi (nếu trả tiền mặt) hoặc sao kê chuyển khoản. Với doanh nghiệp, theo ACMAN, khoản chi từ 5.000.000 đ trở lên phải thanh toán không dùng tiền mặt. Kể cả khi không bắt buộc, chuyển khoản vẫn để lại dấu vết rõ ràng hơn tiền mặt.
3. Ảnh chụp hoặc bản quét. Chụp giấy ghi tay của người bán (nếu có), phiếu cân, ảnh hàng khi nhận. Đặt tên file theo ngày để dễ tìm.
4. Chữ ký. Người đi mua ký xác nhận trên bảng kê; cửa hàng trưởng hoặc chủ quán ký duyệt theo hạn mức đã quy định.
Sắp xếp theo thư mục tháng
Mỗi tháng một thư mục, giấy và file điện tử dùng cùng một cấu trúc:
2026-09/01-bang-ke: bảng kê mua hàng không hóa đơn đã ký.2026-09/02-phieu-chi: phiếu chi đánh số liên tục trong tháng.2026-09/03-sao-ke: sao kê tài khoản của quán.2026-09/04-hoa-don-dau-vao: hóa đơn của các nhà cung cấp có xuất hóa đơn.2026-09/05-doi-soat: biên bản kiểm quỹ, bảng đối soát doanh thu ngày.
Cuối tháng, kiểm tra ba con số khớp nhau: tổng bảng kê, tổng phiếu chi tương ứng và số tiền đã ra khỏi két hoặc tài khoản.
Tách tài khoản kinh doanh và tài khoản cá nhân
Khi chủ quán dùng một tài khoản cho cả tiền quán và chi tiêu gia đình, sao kê trở nên khó đọc và khó giải trình. Nên mở một tài khoản riêng cho quán: tiền bán hàng về tài khoản này, tiền mua hàng đi từ tài khoản này, và khi chủ quán rút tiền dùng riêng thì ghi rõ nội dung "rút vốn" hoặc "chủ quán nhận".
3 lỗi thường gặp
- Bổ sung bảng kê vào cuối năm. Lập dồn một lần khiến ngày, số lượng, đơn giá không khớp với sao kê và dễ bị đặt câu hỏi. Nên ghi hằng ngày hoặc hằng tuần.
- Thiếu thông tin người bán. Chỉ ghi "chị bán rau chợ" mà không có họ tên, địa chỉ thì bảng kê gần như không có giá trị chứng minh.
- Bảng kê một nơi, tiền một nẻo. Số trên bảng kê không khớp với phiếu chi hoặc sao kê; hoặc trả tiền từ tài khoản cá nhân của nhân viên đi chợ mà không có chứng từ hoàn ứng.
Việc cần làm ngay
- Tải mẫu bảng kê mua hàng không hóa đơn và phiếu chi, in sẵn cho người đi chợ.
- Quy định hạn mức duyệt chi và người ký cho từng mức.
- Tạo thư mục chứng từ theo tháng, cả bản giấy và bản điện tử.
- Mở hoặc chỉ định một tài khoản ngân hàng dùng riêng cho quán.
- Hẹn kế toán thuế xác nhận cách ghi nhận các khoản mua không có hóa đơn với loại hình của quán.
Các mẫu bảng kê, phiếu chi, biên bản kiểm quỹ có sẵn tại thư viện mẫu biểu. Muốn biết sổ sách của quán đang ở mức nào, làm bài chấm điểm sổ sách.
Nguồn tham khảo
- Báo Điện tử Chính phủ (27/12/2025) – Gỡ vướng cho hộ kinh doanh trước 'giờ G' chuyển sang kê khai thuế
- Nghị quyết 198/2025/QH15 về cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân (vbpl.vn)
- LuatVietnam – Thông tư 152/2025/TT-BTC hướng dẫn kế toán cho hộ kinh doanh, cá nhân kinh doanh
- LuatVietnam – Mẫu số 02/TNDN: Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn (Thông tư 20/2026/TT-BTC)
- ACMAN – Mua hàng không có hóa đơn vẫn được trừ chi phí khi tính thuế TNDN theo Nghị định 320/2025/NĐ-CP
Hỏi đáp
Hộ kinh doanh có phải dùng Mẫu 02/TNDN không?
Mẫu 02/TNDN ban hành theo hướng dẫn thuế thu nhập doanh nghiệp. Hộ kinh doanh vẫn nên lập bảng kê với các cột tương tự để có chứng từ; mẫu bắt buộc với quán cần hỏi kế toán thuế.
Chứng từ phải lưu bao lâu?
Theo Thông tư 152/2025/TT-BTC, tài liệu kế toán của hộ kinh doanh được lưu tối thiểu 5 năm, bằng bản giấy hoặc trên phương tiện điện tử.
Có cần xin số căn cước của người bán rau không?
Mẫu 02/TNDN có cột số căn cước. Nên xin khi người bán đồng ý; tối thiểu phải có họ tên và địa chỉ người bán.
Trả tiền mặt cho người bán có được không?
Được, nhưng cần phiếu chi có chữ ký. Với doanh nghiệp, khoản chi từ 5.000.000 đ trở lên phải thanh toán không dùng tiền mặt theo tổng hợp về Nghị định 320/2025/NĐ-CP.
Nguồn tham khảo: Báo Điện tử Chính phủ (27/12/2025) – Gỡ vướng cho hộ kinh doanh trước 'giờ G' chuyển sang kê khai thuế
Bài viết được biên soạn với sự hỗ trợ của AI dựa trên nguồn tham khảo và được Ban biên tập fnblegal kiểm duyệt trước khi đăng.
Lưu ý: Nội dung trên fnblegal là thông tin tham khảo, tổng hợp từ văn bản pháp luật và nguồn báo chí tại thời điểm đăng; không thay thế ý kiến tư vấn cho từng trường hợp cụ thể. Trước khi áp dụng, hãy đối chiếu văn bản gốc hoặc hỏi luật sư.
Đọc tiếp
Xem tất cả →
Hộ kinh doanh quán ăn phải thông báo doanh thu trước 31/1/2027 để tránh bị phạt
Hộ kinh doanh doanh thu dưới 1 tỷ đồng vẫn phải thông báo doanh thu thực tế với cơ quan thuế, hạn chót 31/1/2027.
Bộ Tài chính đề xuất giảm 30% thuế TNCN, TNDN cho hộ kinh doanh, doanh nghiệp nhỏ
Bộ Tài chính đề xuất giảm 30% thuế TNCN, TNDN năm 2026-2027 cho cá nhân, doanh nghiệp doanh thu không quá 10 tỷ đồng.
Bỏ thuế khoán từ 2026: hộ kinh doanh ăn uống cần làm gì?
Từ 01/01/2026 hộ kinh doanh ăn uống chuyển từ thuế khoán sang tự kê khai. Những thay đổi chính và cách tổ chức sổ sách, chứng từ, hóa đơn tại quán.